
Wat hebben Russel Crowe, Richard Geere en Kevin Costner gemeen? Alle drie hebben ze ooit de rol van Robin Hood gespeeld. De oude Engelse volksheld uit Sherwood Forrest die het leven van de sheriff van Nottingham verstierde omdat hij van de rijken stal en de opbrengst aan de armen gaf. Deze drie zijn trouwens niet de enigen die de rol van Robin hebben gespeeld. Van de drie betreffende films is die met Costner mijn favoriete. Niet vanwege Costner maar door de rol van Azeem, een mysterieuze Oosterling gespeeld door Morgan Freeman. Ik moest denken aan Robin Hood bij het lezen van een artikel van Stefan Tax in De Telegraaf dat ik op LinkedIn tegenkwam. “Schaf Box 3 af, en de erfbelasting ook!”stond er boven het artikel.
Stefan Tax is, zo is te lezen, lobbyist familiebedrijven en zoon van Quote 500 lid Ben Tax, de eigenaar van zaadveredelingsbedrijf Rijk Zwaan. Dit even ter introductie. Dan de inhoud van het artikel. Tax pleit voor het afschaffen van belastingheffing op vermogen, beleggingen en erfenissen. Maar dan ontstaat er, zo constateert Tax een dekkingsprobleem. “Het antwoord zou een veel zuinigere overheid moeten zijn. Het is natuurlijk een bloody shame als de overheid niet eens in staat blijkt voldoende te bezuinigen om deze belastingen af te schaffen.” maar als er dan toch iets belast moet worden, dan heeft Tax de kip met het gouden ei gevonden: “Mijn voorstel is simpel: hef jaarlijks een half procent over het vermogen van pensioenfondsen. Dat is voldoende om Box 3 en de erfbelasting volledig af te schaffen.” Dat is ook nog eens makkelijk uitvoerbaar: “Voor deze pensioenheffing heb je geen duizenden ambtenaren nodig. Een halve is al genoeg.”
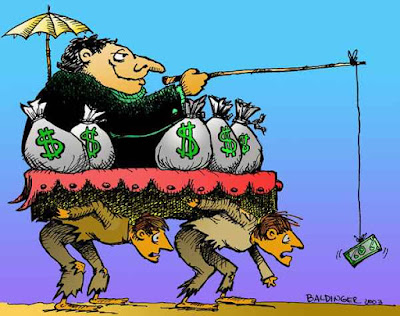
Aan Robin Hood dus, maar dan wel een omgekeerde want wat stelt Tax hier voor? Hij wil het belasten van rendement uit vermogen en beleggingen afschaffen. Het rendement dat zijn vader maakt op zijn geschatte vermogen van € 275 miljoen kan dan gewoon in de zakken van zijn vader verdwijnen. En omdat hij ook de erfbelasting wil afschaffen verdwijnt het dan op termijn voor een deel in zijn zakken. Dit geheel en al zonder dat er ook maar een cent belasting over hoeft te worden betaald. Leuk voor zijn vader en voor hemzelf.
Voor wat betreft die erfbelasting even wat cijfers. Het gemiddelde vermogen van het gemiddelde Nederlandse huishouden inclusief eigen woning bedroeg in 2024 € 333.500. Dit was vrij ongelijk verdeeld want de mediaan van vermogen, het vermogen waarbij er precies evenveel mensen meer als minder vermogen hadden bedroeg in hetzelfde jaar € 135.500. De rijkste 10% van de huishoudens bezaten in totaal 42% van het totale vermogen. Het totale vermogen van de onderste 40% van de huishoudens was bij elkaar niet veel meer dan € 0.1 Wat betaal je nu aan erfbelasting als je enig kind bent van het gemiddelde huishouden. Over de eerste € 26.239 van je erfenis betaal je geen belasting2. Over de eerste € 158.669 euro van de rest betaal je 10%, dus € 15.867. Over de laatste € 148.592 betaal je 20% belasting, dus € 29.718. In totaal betaal je dan € 45.585 aan belastingen. Wat betekent dat je € 287.915 op je rekening kunt bijschrijven. Geld waarvoor je niets noemenswaardig hebt hoeven doen. Heb je een broer of zus dan betaal je over de € 166.750 die je erft € 12.051 en je broer of zus betaalt eenzelfde bedrag3. Als Tax die € 275 miljoen van zijn vader erft dan moet hij bijna € 55 miljoen aan belasting betalen. Een flink bedrag maar daarvoor mag hij wel € 220 miljoen op zijn rekening bijschrijven. Maar omdat het gros van de Nederlanders veel minder dan gemiddeld erft waarvan 40% niets tot bijna niets, hoeven die zich geen zorgen te maken over een forse aanslag. Erf je van de gelukkige Nederlander die op die mediaan zit, dan betaal je € 10.900 belastingen en kun je € 124.600 op je rekening bijschrijven. Van afschaffing van de erfbelasting profiteren vooral de rijken. Die hebben immers iets te vererven.
Iets soortgelijks geldt voor box 3. Uit allerlei berichten en vooral de reacties erop blijkt dat het gros van de mensen niet weet wat box 3 inhoudt. Dat is niet erg want het gros betaalt ook geen belastingen in box 3. Want als we het eigen woningbezit van het vermogen afhalen, dat telt namelijk niet mee bij het berekenen van het totaal vermogen waarover belasting moet worden betaald in box 3, dan daalt het gemiddelde vermogen naar € 167.200 en het mediane naar € 23.000. Alleen als je vermogen in box 3 hoger is dan € 59.357 en als je een fiscale partner hebt hoger dan € 118.714 moet je belasting betalen in box 3.4 Veel meer dan de helft van de Nederlanders betaalt daarom geen belasting in box 3. Ook van het afschaffen van deze belasting profiteren vooral de rijken en vermogenden. Precies de mensen die zich uitgebreid in de discussie hieromtrent melden, mensen zoals Stefan Tax. Daarbij spreken ze steeds over ‘de gewone man’, ‘de kleine man’ of nog vaker over de ‘hardwerkende Nederlander’ en zo lijken ze op te komen voor de belangen van ons allemaal. Ze maken zich echter druk om iets wat maar een klein deel van de Nederlanders raakt en wel precies die Nederlanders die het kunnen hebben. Ook van het afschaffen van box 3 profiteren de rijken.
Laten we nu eens kijken naar de manier waarop Tax dit wil betalen: 0,5% belasting op het vermogen van pensioenfondsen. Dat kan, zoals Tax terecht betoogt met een halve fte aan personeel worden geïnd. Al moet je je afvragen of het wenselijk is dat alle kennis van de heffing bij slecht één persoon zit. Dan belangrijker, van wie is het geld dat in die pensioenfondsen zit? Het bedrag in die fondsen is van de werknemers die volgens de wet verplicht via zo’n fonds moeten reserveren voor hun oude dag. De premie die hiervoor wordt betaald is ‘uitgesteld loon’. Loon dat nu opzij wordt gezet om het je een later moment, na je pensioen, uit te betalen. Over dat uitgestelde loon wordt bij het storten in het fonds geen inkomstenbelasting betaald. Die moet jij gaan betalen als het na je pensioen aan jou wordt uitbetaald. Het geld in die fondsen is dus van de werknemers van al die bedrijven die deelnemen aan die fondsen. Die moeten verplicht deelnemen. Het ingelegde geld wordt belegd om de inflatie te compenseren en liefst nog iets meer. Dat is nodig om je na je pensioen een redelijk bedrag te kunnen uitbetalen.
Tax’ idee om daar ieder jaar 0,5% van af te romen ter compensatie voor de afschaffing van box3 en de erfbelasting, betekent dat de fondsen structureel minstens 0,5% meer rendement moeten maken om de pensioengerechtigden eenzelfde pensioen te kunnen uitbetalen. Lukt dat niet, dan gaat dat ten kosten van het pensioen van alle deelnemers aan het fonds. Dat wordt dan lager. In Nederland zijn er 6.827.430 actieve deelnemers aan een fonds. Dat zijn mensen die premie betalen. Daarnaast ontvangen 4.120.399 mensen een uitkering uit een fonds. Dat zijn 11 miljoen mensen van de in totaal ruim 14.700.000 miljoen Nederlanders ouder dan 18 jaar. Die 11 miljoen betreft zeker de mensen met geen of een klein vermogen.5
Tax wil dus de verplichte belegging van de loontrekkers belasten om te regelen dat over de vrijwillige beleggingen en erfenissen van vooral de rijken geen belasting betaald hoeft te worden. Een echte omgekeerde Robin Hood. Eentje die steelt van de armen en geeft aan de rijken.
1Zie hiervoor: https://dashboards.cbs.nl/v5/vermogen/
2Hier is vrijgestelde bedrag te vinden:https://www.belastingdienst.nl/wps/wcm/connect/nl/erfbelasting/content/vrijstelling-erfbelasting
3Hier zijn de percentages te vinden: https://www.belastingdienst.nl/wps/wcm/connect/nl/erfbelasting/content/tarieven-erfbelasting
4Hier informatie over het heffingsvrije vermogen:https://www.belastingdienst.nl/wps/wcm/connect/nl/box-3/content/heffingsvrij-vermogen
5 Hier zijn de cijfers te vinden: https://www.dnb.nl/statistieken/dashboards/pensioenen/

