Uitgelicht

Stefan Tax: de omgekeerde Robin Hood

Wat hebben Russel Crowe, Richard Geere en Kevin Costner gemeen? Alle drie hebben ze ooit de rol van Robin Hood gespeeld. De oude Engelse volksheld uit Sherwood Forrest die het leven van de sheriff van Nottingham verstierde omdat hij van de rijken stal en de opbrengst aan de armen gaf. Deze drie zijn trouwens niet de enigen die de rol van Robin hebben gespeeld. Van de drie betreffende films is die met Costner mijn favoriete. Niet vanwege Costner maar door de rol van Azeem, een mysterieuze Oosterling gespeeld door Morgan Freeman. Ik moest denken aan Robin Hood bij het lezen van een artikel van Stefan Tax in De Telegraaf dat ik op LinkedIn tegenkwam. “Schaf Box 3 af, en de erfbelasting ook!”stond er boven het artikel.
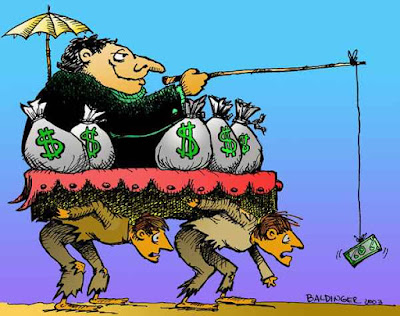
Stefan Tax is, zo is te lezen, lobbyist familiebedrijven en zoon van Quote 500 lid Ben Tax, de eigenaar van zaadveredelingsbedrijf Rijk Zwaan. Dit even ter introductie. Dan de inhoud van het artikel. Tax pleit voor het afschaffen van belastingheffing op vermogen, beleggingen en erfenissen. Maar dan ontstaat er, zo constateert Tax een dekkingsprobleem. “Het antwoord zou een veel zuinigere overheid moeten zijn. Het is natuurlijk een bloody shame als de overheid niet eens in staat blijkt voldoende te bezuinigen om deze belastingen af te schaffen.” maar als er dan toch iets belast moet worden, dan heeft Tax de kip met het gouden ei gevonden: “Mijn voorstel is simpel: hef jaarlijks een half procent over het vermogen van pensioenfondsen. Dat is voldoende om Box 3 en de erfbelasting volledig af te schaffen.” Dat is ook nog eens makkelijk uitvoerbaar: “Voor deze pensioenheffing heb je geen duizenden ambtenaren nodig. Een halve is al genoeg.”

Aan Robin Hood dus, maar dan wel een omgekeerde want wat stelt Tax hier voor? Hij wil het belasten van rendement uit vermogen en beleggingen afschaffen. Het rendement dat zijn vader maakt op zijn geschatte vermogen van € 275 miljoen kan dan gewoon in de zakken van zijn vader verdwijnen. En omdat hij ook de erfbelasting wil afschaffen verdwijnt het dan op termijn voor een deel in zijn zakken. Dit geheel en al zonder dat er ook maar een cent belasting over hoeft te worden betaald. Leuk voor zijn vader en voor hemzelf.

Voor wat betreft die erfbelasting even wat cijfers. Het gemiddelde vermogen van het gemiddelde Nederlandse huishouden inclusief eigen woning bedroeg in 2024 € 333.500. Dit was vrij ongelijk verdeeld want de mediaan van vermogen, het vermogen waarbij er precies evenveel mensen meer als minder vermogen hadden bedroeg in hetzelfde jaar € 135.500. De rijkste 10% van de huishoudens bezaten in totaal 42% van het totale vermogen. Het totale vermogen van de onderste 40% van de huishoudens was bij elkaar niet veel meer dan € 0.1 Wat betaal je nu aan erfbelasting als je enig kind bent van het gemiddelde huishouden. Over de eerste € 26.239 van je erfenis betaal je geen belasting2. Over de eerste € 158.669 euro van de rest betaal je 10%, dus € 15.867. Over de laatste € 148.592 betaal je 20% belasting, dus € 29.718. In totaal betaal je dan € 45.585 aan belastingen. Wat betekent dat je € 287.915 op je rekening kunt bijschrijven. Geld waarvoor je niets noemenswaardig hebt hoeven doen. Heb je een broer of zus dan betaal je over de € 166.750 die je erft € 12.051 en je broer of zus betaalt eenzelfde bedrag3. Als Tax die € 275 miljoen van zijn vader erft dan moet hij bijna € 55 miljoen aan belasting betalen. Een flink bedrag maar daarvoor mag hij wel € 220 miljoen op zijn rekening bijschrijven. Maar omdat het gros van de Nederlanders veel minder dan gemiddeld erft waarvan 40% niets tot bijna niets, hoeven die zich geen zorgen te maken over een forse aanslag. Erf je van de gelukkige Nederlander die op die mediaan zit, dan betaal je € 10.900 belastingen en kun je € 124.600 op je rekening bijschrijven. Van afschaffing van de erfbelasting profiteren vooral de rijken. Die hebben immers iets te vererven.

Iets soortgelijks geldt voor box 3. Uit allerlei berichten en vooral de reacties erop blijkt dat het gros van de mensen niet weet wat box 3 inhoudt. Dat is niet erg want het gros betaalt ook geen belastingen in box 3. Want als we het eigen woningbezit van het vermogen afhalen, dat telt namelijk niet mee bij het berekenen van het totaal vermogen waarover belasting moet worden betaald in box 3, dan daalt het gemiddelde vermogen naar € 167.200 en het mediane naar € 23.000. Alleen als je vermogen in box 3 hoger is dan € 59.357 en als je een fiscale partner hebt hoger dan € 118.714 moet je belasting betalen in box 3.4 Veel meer dan de helft van de Nederlanders betaalt daarom geen belasting in box 3. Ook van het afschaffen van deze belasting profiteren vooral de rijken en vermogenden. Precies de mensen die zich uitgebreid in de discussie hieromtrent melden, mensen zoals Stefan Tax. Daarbij spreken ze steeds over ‘de gewone man’, ‘de kleine man’ of nog vaker over de ‘hardwerkende Nederlander’ en zo lijken ze op te komen voor de belangen van ons allemaal. Ze maken zich echter druk om iets wat maar een klein deel van de Nederlanders raakt en wel precies die Nederlanders die het kunnen hebben. Ook van het afschaffen van box 3 profiteren de rijken.

Laten we nu eens kijken naar de manier waarop Tax dit wil betalen: 0,5% belasting op het vermogen van pensioenfondsen. Dat kan, zoals Tax terecht betoogt met een halve fte aan personeel worden geïnd. Al moet je je afvragen of het wenselijk is dat alle kennis van de heffing bij slecht één persoon zit. Dan belangrijker, van wie is het geld dat in die pensioenfondsen zit? Het bedrag in die fondsen is van de werknemers die volgens de wet verplicht via zo’n fonds moeten reserveren voor hun oude dag. De premie die hiervoor wordt betaald is ‘uitgesteld loon’. Loon dat nu opzij wordt gezet om het je een later moment, na je pensioen, uit te betalen. Over dat uitgestelde loon wordt bij het storten in het fonds geen inkomstenbelasting betaald. Die moet jij gaan betalen als het na je pensioen aan jou wordt uitbetaald. Het geld in die fondsen is dus van de werknemers van al die bedrijven die deelnemen aan die fondsen. Die moeten verplicht deelnemen. Het ingelegde geld wordt belegd om de inflatie te compenseren en liefst nog iets meer. Dat is nodig om je na je pensioen een redelijk bedrag te kunnen uitbetalen.

Tax’ idee om daar ieder jaar 0,5% van af te romen ter compensatie voor de afschaffing van box3 en de erfbelasting, betekent dat de fondsen structureel minstens 0,5% meer rendement moeten maken om de pensioengerechtigden eenzelfde pensioen te kunnen uitbetalen. Lukt dat niet, dan gaat dat ten kosten van het pensioen van alle deelnemers aan het fonds. Dat wordt dan lager. In Nederland zijn er 6.827.430 actieve deelnemers aan een fonds. Dat zijn mensen die premie betalen. Daarnaast ontvangen 4.120.399 mensen een uitkering uit een fonds. Dat zijn 11 miljoen mensen van de in totaal ruim 14.700.000 miljoen Nederlanders ouder dan 18 jaar. Die 11 miljoen betreft zeker de mensen met geen of een klein vermogen.5

Tax wil dus de verplichte belegging van de loontrekkers belasten om te regelen dat over de vrijwillige beleggingen en erfenissen van vooral de rijken geen belasting betaald hoeft te worden. Een echte omgekeerde Robin Hood. Eentje die steelt van de armen en geeft aan de rijken.

1Zie hiervoor: https://dashboards.cbs.nl/v5/vermogen/

2Hier is vrijgestelde bedrag te vinden:https://www.belastingdienst.nl/wps/wcm/connect/nl/erfbelasting/content/vrijstelling-erfbelasting

3Hier zijn de percentages te vinden: https://www.belastingdienst.nl/wps/wcm/connect/nl/erfbelasting/content/tarieven-erfbelasting

4Hier informatie over het heffingsvrije vermogen:https://www.belastingdienst.nl/wps/wcm/connect/nl/box-3/content/heffingsvrij-vermogen

5 Hier zijn de cijfers te vinden: https://www.dnb.nl/statistieken/dashboards/pensioenen/

Hood, James en Hoekstra

Jesse James vocht samen met zijn broer Frank als vrijschutter, een soort burgermilitie, in de Amerikaanse burgeroorlog. Toen hij na de oorlog naar huis ging, bleek dat zijn moeder dat huis onder dwang had moeten verkopen aan investeerders in de zich toen ontwikkelende spoorwegen. James was ontzet door dit onrecht en legde zich, samen met zijn broer Frank en zijn twee neven de broers Younger, toe op het beroven van die investeerders. Zo begon het tenminste. Alras werd het gewoon het beroven van treinen en banken. Ik moest hieraan denken toen ik las dat CDA-leider Wopke Hoekstra de verdiensten van zijn belegging in een schimmige brievenbusinvesteringsmaatschappij aan een goed doel heeft gegeven.

De eerste keer dat ik de naam van Jesse James tegenkwam, was als titel van een album van Lucky Luke. Een stripserie geschreven door de bekende Franse stripschrijver René Goscinny. Naast Lucky  Luke schreef hij ook de verhalen van Asterix. En als iets het werk van Goscinny kenmerkt dan is het dat de verhalen vaak een kern van de historische werkelijkheid bevatten. Om Jesse te arresteren huren de detectives van bureau Pinkerton Lucky Luke in. Na veel verwikkelingen slaagt Luke erin de bende uit het stadje Nothing Gulch te jagen en drijft ze in de armen van de politie. Helaas blundert de politie en weet James en zijn bende te ontsnappen. “Jesse James we understand. Has killed many a man. He robbed the Union trains. He stole from the rich and gave to the poor He’d a hand and a heart and a brain.” Zo begint de song Jesse James van The Poques. Dit na een vrolijke solo op de Ierse fluit. Een van de nummers die niet worden gezongen door frontman en bekend drankorgel Shane Macgowan. Jesse James wordt in dit lied afgeschilderd als een goede dief die de armen hielp door van de rijken te stelen. De misdadiger die steeds meer een heldenstatus krijgt. James heeft hiermee voor elkaar gekregen waar Robin Hood wat langer over deed, namelijk een ‘goede bandiet’ worden. Ten minste, als de in het lied van The Pogues bezongen versie door iedereen aanvaard wordt.

Waar er tot nu toe maar één film is verschenen over Jesse James, en die handelt over zijn dood door de hand van Robert Ford, is er over Robin Hood al een hele kast vol gemaakt. In 1908 werd Hoods verhaal voor het eerst verfilmd. Wie toen de rol van Robin Hood speelde, weet ik niet. In de versie van 1922 was het Douglas Fairbanks en 16 jaar later, in 1938, Errol Flynn, in 1991 Kevin Costner en in 2010 viel de rol toe aan Russel Crowe en daarmee heb ik alleen maar de bekendste vertolkers van de rol van Robin Hood genoemd. Of Robin Hood werkelijk heeft geleefd is niet duidelijk. Waarschijnlijk is de figuur een mix van het levensverhaal van verschillende personen. Verhalen die met het verstrijken van de tijd meer en meer met elkaar verknoopt zijn geraakt. Van Jesse James weten we zeker dat hij heeft geleefd. In die ene film, The assassination of Jesse Jame by the Coward Robert Ford speelt Brad Pitt trouwens de rol van Jesse James. De titel van de film over de dood van James sluit dan weer wel goed aan bij de versie die The Pogues bezingen: “Well the people held their breath. When they heard of Jesse’s death. They wondered how he came to fall. Well it was Robert Ford in fact who shot him in the back. While he hung a picture on the wall.”  Maar ik dwaal af, al is iedere reden goed om aandacht te besteden aan zowel Lucky Luke als The Pogues.

Terug naar de reden waarom ik aan Jesse James, Lucky Luke, The Pogues en Robin Hood moest denken en dat is de uitspraak van Wopke Hoekstra dat hij: “de waardevermeerdering van ca. 4800 euro overgemaakt (heeft) naar een Nederlands goed doel t.b.v. wetenschappelijk onderzoek naar kanker.” En dat hij die investering altijd in zijn belastingaangifte heeft meegenomen. Wat zegt Hoekstra met deze uitspraak? Wil hij hier beweren dat belastingontwijking moreel dan wellicht niet geheel of geheel niet door de beugel kan, maar dat dat morele gebrek ruimschoots is goed gemaakt door de opbrengsten ervan aan een goed doel te schenken? Wil hij hier zeggen: ‘Ik heb slecht gedaan maar met het goede als doel’? Of om een spreekwoord over de hel te verhemelen: ‘de weg naar de hemel ligt geplaveid met slechte bedoelingen’.

Als we de legende over Robin Hood mogen geloven, dan stal hij van de rijken om dit aan de armen te geven. Bij James lag dat wat anders, die stal van de rijken en het stukje geven aan de armen ontbrak. Hoe zit het dan met Hoekstra? Hoekstra investeerde in 2009 in een start-up voor ecotoerisme in Afrika. Een investering die liep via een brievenbusconstructie waarbij het de bedoeling is om zo min mogelijk belasting te betalen. In dit geval liep die constructie via de Britse Maagdeneilanden. Bijzonder hierbij is dat Hoekstra, toen hij in 2017 minister van Financiën werd, de investering verkocht met rendement en schonk, naar hij nu zegt, aan een goed doel. Investeren doe je met het doel om er rijker van te worden en dat mag, daar is niets verkeerds aan. Het wordt dubieus als er een constructie wordt gebruikt om belasting te ontwijken. Ontwijken mag dan niet verboden zijn, het is moreel wel laakbaar, zeker voor een politicus die van 2011 tot 2017 in een commissie van de Eerste Kamer zat om juist belastingontwijking via dergelijke brievenbusconstructies aan te pakken. Constructies die je kunt betitelen als ‘stelen van de armen en geven aan de rijken’. En dat is precies het omgekeerde wat van Robin Hood wordt beweerd. En in tegenstelling tot James die van de rijken stal en het zelf hield, onthoudt Hoekstra’s investering geld van de armen door geen belastingen te betalen. Zijn Hoekstra’s ‘gift aan de armen’, de schenking aan het goede doel, kan wellicht deels ook nog als ‘stelen van de armen’ worden gezien. Als Hoekstra die gift van € 4.800 aan onderzoek naar kanker netjes als zodanig heeft opgevoerd op zijn belastingaangifte over 2017, dan betalen de armen in hun rol als belastingbetalers hieraan een bijna even groot bedrag mee.

Robinhood is geen Robin Hood

Ik weet niet of jullie het al hebben meegekregen. Ik denk van wel omdat het al aandacht kreeg in het NOS journaal en de Volkskrant besteedde er in een tweetal artikelen flink aandacht aan. Ik heb het over enkele hedgefondsen die een koekje van eigen deeg kregen.

File:Statue of Robin Hood in Sherwood Forest (9464).jpg
Bron: WikimediaCommons

Die hedgefondsen hadden erop gegokt dat de koers van de aandelen van onder andere een spelletjeswinkel zouden dalen, dat noemen ze shortselling. Je ‘leent’ nu aandelen van iemand en je belooft ze over een bepaalde periode terug te geven. Vervolgens verkoop je die geleende aandelen en als de koers van dat aandeel op het moment dat je ze terug moet geven werkelijk is gedaald, dan koop je ze goedkoper in, geeft ze terug en steek je de winst in je zak. Als dat zou gebeuren, dan zouden deze hedgefondsen flink geld verdienen. Dat liep echter anders. Een groepje kleine beleggers kreeg hier lucht van en riep andere kleine beleggers op om aandelen van het bedrijf te kopen. Die deden dat waardoor de koers van het aandeel in de hoogte schoot. Gevolg, de hedgefondsen moesten de aandelen duurder kopen dan ze hadden verkocht en leden verlies en fors: “Een van deze hedgefondsen, Melvin Capital, maakte bekend inmiddels 4,5 miljard dollar aan verliezen te hebben geleden.”

Ik heb geen medelijden met deze hedgefondsen en hierin ben ik niet de enige: “De actie van de kleine beleggers kan op veel sympathie rekenen omdat hedgefondsen worden gezien als de aasgieren van de financiële markten die een slaatje slaan uit de ellende van bedrijven (of landen).” Ja, ook landen want deze fondsen speculeren ook geregeld op bijvoorbeeld een daling van de koers van een munt. Het bekendste voorbeeld hiervan is de val van het Britse pond in de jaren negentig van de vorige eeuw als gevolg van speculatie op een koersdaling. George Soros werd hierdoor wereldberoemd en schatrijk.

Toch wordt er ook anders over gedacht, zo lees ik in de Volkskrant: “BinckBank maakte vrijdag bekend aankooptransacties van deze activistische beleggers te hebben geblokkeerd. Binck volgde daarmee het voorbeeld van effectenbemiddelaars in de VS zoals Robinhood. Woordvoerder Ronald Veerman zegt dat de bank klanten tegen zichzelf in bescherming wil nemen. Niet alleen is het zeer riskant, ook lopen de beleggers de kans van manipulatie te worden beschuldigd.” Pardon! Een heel bijzondere redenering. Of eigenlijk twee van hetzelfde soort.

Als eerste het ‘in bescherming nemen’. Waarom moet die kleine belegger worden beschermd? Beleggen doe je toch voor eigen winst en risico, daar heeft een bank niets mee te maken? Behalve dan dat ze het geld van de koper naar de verkoper moet over maken. Een bank blokkeert toch ook niet mijn betaling van die goede fles wijn bij de slijter om mij tegen mezelf in bescherming te nemen.

Maar er is nog iets bijzonders aan deze redenering. Laten we eens aannemen dat het zo was gelopen als de Hedgefondsen hadden gepland, wie hat dan het gelag moeten betalen? Dat waren de aandeelhouders van die spelletjeswinkel en daarbij zouden kleine beleggers kunnen zitten. De waarde van hun aandelenbezit was dan immers fors in waarde gedaald. Hadden de banken dan niet ook de transacties van de hedgefondsen moeten blokkeren om die beleggers in bescherming te nemen?

Maar het gaat verder. Wie had vervolgens al die flink in waarde gedaalde aandelen gekocht? Waarschijnlijk die hedgefondsen. Dan hadden ze voor een appel en een ei het bedrijf in bezit gekregen en hadden het vervolgens ‘gereorganiseerd’. Wat er op neer komt dat ze het in stukken scheuren en de onderdelen met winst verkopen. Nu mogen Robinhood en Binckbank mij uitleggen wie zij, behalve deze hedgefondsen, beschermen door de transacties van die kleine belegger te blokkeren?

Dan een mogelijke beschuldiging van ‘manipulatie’. Veel gekker moet het niet worden. Is speculeren, want zowel het handelen van de hedgefondsen als het handelen van de Redditclub heeft in de basis niets met beleggen te maken, niet het proberen de koers te beïnvloeden en manipuleren is een ander woord voor beïnvloeden? Moeten de hedgefondsen dan ook niet in bescherming worden genomen omdat ze ‘de kans lopen van manipulatie te worden beschuldigd?

Wie beschermen ‘Robinhood’ en Binckbank hier? Twee keer een soortgelijke redenering waarbij een bank het doet voorkomen alsof ze de ‘kleine ‘belegger’ beschermt. Als de banken dan toch de ‘kleine luiden’ willen beschermen, kunnen ze dan niet veel beter de transacties van hedgefondsen verbieden en het geld dat ze in deze fondsen hebben gestoken, terugtrekken? Nee, Binckbank en Robinhood zijn geen Robin Hood.

Robin Hood

In Dagblad de Limburger van donderdag 3 december 2015 noemt trentwatcher Richard Lamb, Mark Zuckerberg en andere miljardairs, die een deel van hun fortuin beschikbaar stellen aan goede doelen, de nieuwe Robin Hoods. Zij geven immers hun geld aan doelen die iets doen voor de armen en minder bedeelden in de wereld, net als Robin Hood.

RobinHoodCSIllustratie: www.hans-zimmer.com

Nu kende Robin Hood ook een andere kant. Hij had zelf geen fortuin. Hij stal geld van de rijken, volgens overleveringen vooral van de sheriff van Nottingham. En dat gestolen geld, of die gestolen goederen gaf hij aan de bevolking die leed onder de niets ontziende belastingterreur van die rijken. Op dit punt lijkt de vergelijking met Robin Hood toch echt mank te gaan.

Want hoe komen die nieuwe miljardairs als Zuckerberg, Gates, wijlen Jobs en vele anderen aan hun geld? Stelen zij dat van de Rijken? Nee dat lijkt me lastig, dan moeten ze het van zichzelf stelen. Als het niet van de rijken komt van wie dan? Dan komt het van doodnormale mensen. Mensen, die in het geval van Facebook, die hun ziel en zaligheid (informatie) gratis beschikbaar stellen. Een model dat onder andere ook Google hanteert. En waar de eenvoudige gebruiker alles gratis moet doen, vragen bedrijven als Microsoft van Gates en Apple van Jobs, flink geld voor hun producten en buiten hun bijna monopoly positie maximaal uit. Goed werkende programma’s worden plotseling niet meer ondersteund, omdat er een ‘verbeterde’ nieuwe versie is. Een versie waarvoor weer flink betaald moet worden. Versies die er vervolgens voor zorgen dat het apparaat niet meer goed draait en dus ook vervangen moet worden. Steelt de nieuwe Robin Hood niet van de ‘armen’?

En berooft hij ze niet twee keer? Eerst op de manier zoals hierboven beschreven en vervolgens nogmaals via de belastingen. Want door hun vermogen aan ‘liefdadigheid’ te schenken door het in een eigen stichting of bedrijf te zetten, wordt het onttrokken aan belastingen. En moeten die ‘armen’ daardoor niet juist meer belasting betalen? En dan moeten ze ook nog dankbaar zijn als ze een schijntje van het bedrag krijgen van deze nieuwe Robin Hood. Of lijken ze toch meer op de Sheriff van Nottingham?